Об утверждении Правил, формы и сроков уведомления физическими и юридическими лицами и (или) структурными подразделениями юридического лица органов государственных доходов о получении денег и (или) иного имущества от иностранных государств, международных и иностранных организаций, иностранцев, лиц без гражданства №553 от 19.10.2016г.
Физические и юридические лица и (или) структурные подразделения юридического лица (далее - лица) уведомляют органы государственных доходов по месту жительства/нахождения о получении денег и (или) иного имущества от иностранных государств, международных и иностранных организаций, иностранцев, лиц без гражданства по заключенным с ними сделкам на сумму, превышающую 1 тенге, и направленные на следующие виды деятельности:
оказание юридической помощи, в том числе правовое информирование, защиту и представительство интересов граждан и организаций, а также их консультирование;
изучение и проведение опросов общественного мнения, социологических опросов (за исключением опросов общественного мнения и социологических опросов, проводимых в коммерческих целях), а также распространение и размещение их результатов;
сбор, анализ и распространение информации, за исключением случаев, когда указанная деятельность осуществляется в коммерческих целях.
Уведомление представляется по форме, утвержденной настоящим приказом, в течение 10 рабочих дней со дня, следующего за днем заключения сделки, с обязательным заполнением данных о подлежащих получению денег и (или) иного имущества от иностранных государств, международных и иностранных организаций, иностранцев, лиц без гражданства
УГД по Ерейментаускому району Контактные телефоны: 2-10-48, 2-43-61
Субсидиарная ответственность в рамках процедуры банкротства
По итогам изучения практики применения судами законодательства о процедурах реабилитации и банкротства, а также в целях единообразного применения норм действующего законодательства о реабилитации и банкротстве, 2 октября 2015 года на пленарном заседании Верховного суда Республики Казахстан было принято Нормативное постановление Верховного суда Республики Казахстан № 5 «О практике применения законодательства о реабилитации и банкротстве».
В частности, пунктом 2 указанного Нормативного постановления установлено, что дела о банкротстве, реабилитации, ускоренной реабилитации, а также дела по привлечению к субсидиарной ответственности должностных лиц (должника) рассматриваются судами по общим правилам гражданского судопроизводства с особенностями, установленными Законом «О реабилитации и банкротстве».
Дела указанной категории подсудны специализированным межрайонным экономическим судам областей, городов Алматы и Астаны и рассмотрению в порядке заочного производства не подлежат.
В связи с этим, в настоящее время в специализированные межрайонные экономические суды областей, городов Алматы и Астаны, начали рассматривать исковые заявления банкротных управляющих к учредителям и должностным лицам предприятий-должников о привлечении к субсидиарной ответственности и взыскании суммы общей кредиторской задолженности, установленной в реестре требований кредиторов должника.
Основаниями для подачи указанных исков банкротных управляющих служат нормы статьей 6 и 11 Закона РК «О реабилитации и банкротстве», однако порядок и основания привлечения к субсидиарной ответственности урегулирован не только в Законе РК «О реабилитации и банкротстве».
Так, согласно ч.3 ст.44 ГК РК, если банкротство юридического лица вызвано действиями его учредителя (участника) или собственника его имущества, то при недостаточности средств у юридического лица, учредитель (участник) или соответственно собственник его имущества несет перед кредиторами субсидиарную ответственность.
Также, согласно ч.1 ст.357 ГК РК, до предъявления требований к лицу, которое в соответствии с законодательством или условиями обязательства несет ответственность дополнительно к ответственности другого лица, являющегося основным должником (субсидиарную ответственность), обязательным условием является предъявления кредитором своих требований к основному должнику.
В том случае, если основной должник отказался удовлетворить или не исполнил полностью требование кредитора или кредитор не получил от него в разумный срок ответа на предъявленное требование, это требование в неисполненной части может быть предъявлено лицу, несущему субсидиарную ответственность.
Согласно п.24 Нормативного постановления Верховного суда Республики Казахстан № 5 «О практике применения законодательства о реабилитации и банкротстве», в соответствии с пунктом 2 статьи 6 Закона «О реабилитации и банкротстве», если заявление о признании банкротом подано должником в суд с целью ложного банкротства, кредиторы вправе потребовать от должника возмещения причиненных убытков и обратиться в суд о привлечении лиц, принявших такое решение, к субсидиарной ответственности.
Пунктом 3 статьи 6 Закона «О реабилитации и банкротстве» предусмотрено, что банкротный управляющий в случае выявления в ходе процедуры банкротства фактов преднамеренного банкротства обязан в месячный срок, а кредиторы вправе обратиться в суд с иском к такому лицу о взыскании сумм требований кредиторов, оставшихся неудовлетворенными из-за недостатка имущества банкрота по результатам процедуры банкротства.
При этом таким правом на взыскание сумм ущерба, причиненного виновными действиями учредителя (участника) и (или) должностного лица должника, также обладают органы государственных доходов, требования которых остались неудовлетворенными из-за недостатка имущества банкрота по результатам процедуры банкротства.
Следует отметить, что в соответствии с п.1 ст.6 Закона «О реабилитации и банкротстве», за преднамеренное банкротство субсидиарную ответственность перед кредиторами принадлежащим им имуществом несут учредитель (участник) и (или) должностные лица должника; а должностное лицо банкрота обязано возместить убытки собственнику его имущества за преднамеренное приведение должника к неплатежеспособности.
Таким образом, в определенных случаях, по основаниям, предусмотренным статьей 6 Закона «О реабилитации и банкротстве», субсидиарную ответственность несут как учредители (участники), так и должностные лица предприятия-должника.
В то же время, в соответствии с п.5 ст.11 Закона «О реабилитации и банкротстве», за нарушение положений подпунктов 1) - 6) пункта 2 настоящей статьи в случае недостаточности имущества должника для удовлетворения требований всех кредиторов должностные лица должника, в обязанности которых входит выполнение требований, предусмотренных подпунктами 1) - 6) пункта 2 настоящей статьи, солидарно несут субсидиарную ответственность в соответствии с законами Республики Казахстан.
В частности, в перечень указанных оснований статьи 11 Закона входят: - обязанность обратиться в суд о признании его банкротом в случае, когда собственником его имущества, уполномоченным им органом, органом юридического лица, уполномоченным на то учредительными документами, принято решение о его ликвидации, а стоимости имущества недостаточно для удовлетворения требований кредиторов в полном объеме; - обязанность обратиться в суд о признании его банкротом, если удовлетворение требований одного кредитора или нескольких кредиторов приводит к невозможности исполнения им денежных обязательств в полном объеме перед другими кредиторами; - обязанность в течение шести месяцев обратиться в суд о признании его банкротом со дня, когда должник узнал или должен был знать о наступлении неплатежеспособности, за исключением случая, когда в отношении должника вступило в законную силу решение суда о применении процедуры урегулирования неплатежеспособности; - обязанность предоставить суду и администратору в течение трех рабочих дней с даты назначения администратора информацию о финансово-хозяйственной деятельности, в том числе сведения об имеющемся у должника имуществе, в том числе имуществе, обремененном залогом, находящемся в имущественном найме (аренде) и (или) в лизинге, о деньгах, находящихся на банковских счетах, номерах счетов и месте нахождения банков, о сумме дебиторской задолженности; - обязанность передать реабилитационному управляющему в течение трех рабочих дней с даты его назначения учредительные документы, печати, штампы, в течение пятнадцати рабочих дней - учетную документацию, в течение двух месяцев - материальные и иные ценности; - обязанность со дня назначения временного управляющего обеспечить ему доступ к учетной документации для изучения путем просмотра.
Таким образом, в определенных случаях, по основаниям, предусмотренным подпунктами 1)-6) пункта 2 статьи 11 Закона «О реабилитации и банкротстве», субсидиарную ответственность несут только лишь должностные лица предприятия-должника.
Согласно п.3 ст.96 Закона «О реабилитации и банкротстве», в случаях, когда законами Республики Казахстан предусмотрена субсидиарная ответственность иных лиц за доведение должника до банкротства, размер этой ответственности определяется как разница между общей суммой требований кредиторов и имущественной массой банкрота. Банкротный управляющий обязан предъявить к таким лицам требования в интересах всех кредиторов должника. Предъявление таких требований отдельными кредиторами в своих интересах не допускается.
Исходя из данной нормы закона, банкротный управляющий не только уполномочен, но и обязан обращаться в суд с исками о привлечении виновных лиц (учредителей, участников, должностных лиц) в интересах кредиторов должника к субсидиарной ответственности, по основаниям, предусмотренным действующим законодательством Республики Казахстан.

УГД по Ерейментаускому району Контактные телефоны: 2-10-48, 2-43-61
О государственных услугах
На сегодняшний день одним из приоритетных направлений деятельности органов государственных доходов является повышение качества представления государственных услуг.
Государственная услуга - это одна из форм реализации отдельных государственных функций, осуществляемых в индивидуальном порядке по обращению услугополучателей и направленных на реализацию их прав, свобод и законных интересов, предоставление им соответствующих материальных или нематериальных благ.
Общественные отношения в сфере оказания государственных услуг регулируются Законом Республики Казахстан от 15 апреля 2013 года № 88-V ЗРК «О государственных услугах».
Постановлением Правительства Республики Казахстан от 18 сентября 2013 года № 983 утвержден реестр государственных услуг, в который вошли 709 услуги, из которых 52 услуги оказываются органами государственных доходов.
Органами государственных доходов на постоянной основе проводится работа по повышению качества оказания государственных услуг субъектам бизнеса и населению. Разработаны и утверждены стандарты и регламенты государственных услуг.
Из года в год расширяется спектр услуг, представляемых в электронном виде.
На данное время автоматизированы 34 вида государственных услуг (65%), которые возможны получению через портал «электронного правительства» или ведомственный портал. Так за текущий период 2016 года из общего количества представленных органами государственных доходов области услуг, в электронном виде оказано 93,4% или 13 358 услуги, для сравнения за аналогичный периодом 2015 года в электронном виде оказано 85% услуг.
Также следует отметить, с апреля 2015 года 24 услуги оказываемых органами государственных доходов можно получить через «Государственную корпорацию» Правительство для граждан» (ЦОН).
На ряду с этим, в связи с автоматизацией представления одной из самых массовых услуг, как «Прием налоговой отчетности», на сегодняшний день 99,4% налогоплательщиков пользуются возможностью получения услуги в электронном виде.
В целях повышения информированности налогоплательщиков, в том числе оказания помощи вновь зарегистрированным субъектам бизнеса, во всех управлениях государственных доходов области проводится акция «Единый консультационный день» по разъяснению налогового законодательства. Каждому налогоплательщику разъясняется порядок постановки на регистрационный учет с выдачей форм налоговых заявлений, памяток и наглядных пособий.
Упрощенны многие процедуры регистрации, например ранее при регистрации в качестве индивидуального предпринимателя налогоплательщику необходимо было уплатить сбор в размере 2 МРП, предъявить фото 3х4, ждать выдачи бланка строгой отчетности, сейчас же уплаты не требуется, фото не запрашивается, свидетельство о регистрационном учете в качестве индивидуального предпринимателя можно распечатать самому посредством «кабинета налогоплательщика»
В настоящее время создана единая информационная база по участникам ВЭД и налогоплательщикам, продолжается работа по улучшению качества налоговых услуг, а также снижению теневой экономики. Комитет государственных доходов начал глубокую реформу в сфере таможенных услуг, во - первых: сократилось количество документов, которые требуются при экспорте товаров с 10 до 3, при импорте товаров с 12 до 4. Ранее в соответствии с таможенным законодательством и другими правовыми актами требовались документы, которые в принципе уже были в налоговой информационной системе. Сейчас это требование убрали, что облегчило работу налогоплательщиков.
Создан единый лицевой счет налогоплательщика, что позволяет делать взаимозачеты по налогам, если у Вас переплата по одному налогу, недоимка по-другому можно сделать зачет, сокращено количество КБК, ранее люди путались в кодах, были ошибочные перечисления на те или иные коды и требовалось много времени, чтобы исправить эту ошибку.
Для налогоплательщиков, предпочитающих получить государственную услугу в явочном порядке, в Центре управления государственных доходов области созданы оптимальные условия.
В целях упрощения процедур получения государственных услуг, Комитетом государственных доходов Министерства финансов Республики Казахстан с 1 апреля 2016 года запущен пилотный проект по внедрению экстерриториального принципа оказания государственных услуг на территориях Акмолинской, Костанайской и Северо-Казахстанской области т.е налогоплательщик из Акмолинской области может получить услуги в Костанайской и Северо-Казахстанской областях, также как и жители Костанайской и Северо-Казахстанской области в Акмолинской области, по данному пилотному проекту услуги можно получать между районами Акмолинской области.
УГД по Ерейментаускому району Контактные телефоны: 2-10-48, 2-43-61
Имущественный доход физических лиц
В повседневной жизни по мере необходимости граждане приобретают, продают свое имущество.
Однако не все задумывается над тем, что у них в некоторых случаях возникает налоговое обязательство по сдаче налоговой отчетности и уплате соответствующих налогов.
К таким случаям можно отнести получение имущественного дохода физическим лицом в течение отчетного года. Соответственно, у лица, реализовавшего имущество, возникает налоговое обязательство, в случае несвоевременного исполнение административная ответственность.
Для физических лиц при получении ими имущественного дохода необходимо соблюдать следующие условия:
У физического лица при получении им дохода от прироста стоимости при реализации имущества возникает налоговое обязательство.
При этом следует учесть, что если лицо, согласно п. 3 ст. 35 ‹‹Предпринимательского кодекса›› РК, вправе не регистрироваться в качестве индивидуального предпринимателя при получении им имущественного дохода, то данное лицо обязано представить по месту нахождения (жительства) декларацию по индивидуальному подоходному налогу формы 240.00 не позднее 31 марта года, следующего за отчетным, и уплатить налог не позднее десяти календарных дней после срока, установленного для сдачи декларации с исчислением налога 10% от суммы полученного дохода. При этом исчисление такого налога физическое лицо (гражданин) обязано сделать самостоятельно, без уведомления налогового органа.
Следует обратить внимание и государственных служащих, что при возникновении имущественного дохода при реализации ими недвижимости он отражается в ежегодной декларации формы 230.00, предоставляемой по сроку не позднее 31 марта, следующего за отчетным, установленного для сдачи декларации.
В свою очередь, у физического лица могут возникнуть следующие вопросы:
Во-первых, что относиться к имущественному доходу, в каких же случаях возникает имущественный доход?
Во-вторых, как определить прирост стоимости реализованного имущества?
В-третьих, как определить прирост стоимости реализованного имущества, если стоимость приобретения отсутствует?
Теперь более подробно остановимся на каждом из возникших вопросов.
К имущественному доходу относятся: жилища, дачное строения, объекты личного подсобного хозяйства, земельные участки и (или) земельные доли, предоставленные для индивидуального жилищного строительства, ведения личного подсобного хозяйства, дачного строительства, под гараж, на которых расположены объекты; ценные бумаги, инвестиционное золото, а также доля участия в юридическом лице; механические транспортное средства и прицепы, подлежащие государственной регистрации.
При рассмотрении имущественного дохода берется во внимание имущество, находящееся на праве собственности менее одного года. Важным моментом является то, что датой возникновения права собственности является дата регистрации в уполномоченном органе, т.е. органах юстиции.
Например: согласно договору купли - продажи квартира приобретена в октябре 2014 года, а регистрация в органах юстиции произведена в февраля 2015 года, следовательно, датой возникновения право собственности будет являться февраль 2015 года.
Доходов от прироста стоимости при реализации имущества является положительная разница между ценой (стоимостью) реализации имущества и ценой (стоимостью) его приобретения.
Например: если гражданин приобрел квартиру за 3 000 000 тенге и в течение года с момента государственной регистрации прав на нее продал квартиру за 3 500 000 тенге, то он должен заплатить индивидуальный подоходный налог в размере 10% от прироста стоимости , то есть от 500 000 тенге (3 500 000- 3 000 000), что составляет 50 000 тенге.
Если же гражданин реализует недвижимость по истечение одного года с момента приобретения, обязательство по уплате налога у него не возникает.
Например: гражданин приобрел квартиру 15 января 2014 года ,а продал 17 января 2015 года, между приобретением и реализацией более года, то есть обязательства по имущественному доходу не возникает. Но если физическое лицо реализовало имущество, не относящееся к вышеперечисленным (нежилые помещения - склады, здания и т.д.), то в этом случае налог при наличии прироста стоимости исчисляется вне зависимости от времени нахождения имущества в собственности.
В случае отсутствия стоимости приобретения реализованного имущества принимается оценочная стоимость, определенная для исчисления налога на имущество налоговыми органами на основании сведений, представляемых уполномоченным государственным органам в сфере регистрации прав на недвижимое имущество, на основании которых возникло право собственности на реализованное имущество.
Например: права собственности на реализуемое имущество (квартира) приобретено на основании договора дарения. Стоимость приобретения такого имущество отсутствует. Имущество реализовано за 5 000 000 тенге. Оценочная стоимость, определенная для исчисления налога на имущество налоговыми органами, на которое возникло право собственности составляет 3 000 000 тенге. Следует заплатить индивидуальный подоходный налог в сумме 200 000 тенге (5 000 000 - 3 000 000 х 10%).
В случаях реализации индивидуального жилого дома , построенного лицом, его реализующим, а также имущества, полученного в виде наследования, благотворительной помощи, доходов от прироста стоимости является положительное разница между ценой реализации имущества и рыночной стоимостью на реализуемое имущества на дату возникновения права собственности. При этом такая рыночная стоимость должна быть определена налогоплательщиком не позднее срока , установленного для сдачи декларации. Рыночная стоимость является стоимость , определенная в отчете об оценке, проведенной по договору между оценщиком и налогоплательщиком в соответствии с законодательством Республики Казахстан об оценочной деятельности.
Оценка может быть произведена позже вступления в праве собственности, но не позже 31 марта года, следующего за годом реализации имущества , полученного в виде наследования , которое находилось на праве собственности менее одного года и по которому возникает имущественный доход. При этом отчет об оценке должен содержать оценку на дату возникновения права собственности.
Срок исковой давности по налоговому обязательству и требованию составляет пять лет.
Хотелось бы призвать всех граждан помнить, что при получении имущественного дохода необходимо самостоятельно обратиться в органы государственных доходов по месту жительства и своевременно исполнить налоговое обязательство.
УГД по Ерейментаускому району Контактные телефоны: 2-10-48, 2-43-61
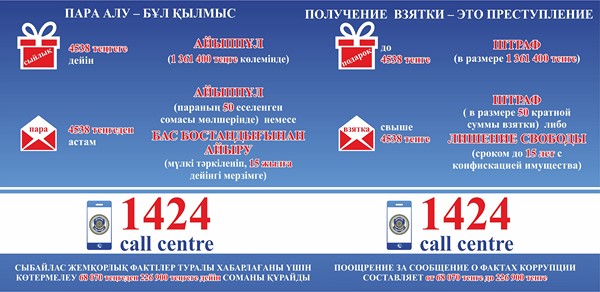
Коррупция наказуема
На сегодняшний день тема коррупции в Казахстане в условиях современных рыночных отношений и построения правового государства, несомненно, является актуальной. И это не удивительно, ведь масштабы этого явления достаточно велики, чтобы, наконец, с полной серьезностью отнестись к возникшей проблеме. Коррупция описывается в СМИ как серьезный барьер на пути здорового развития общества, социальное зло, требующее вмешательства и устранения. Но эффективная борьба с этим негативным явлением невозможна без достаточно полного и точного знания его сущности, конкретных условий возникновения и последствий. Коррупция - явление отнюдь не новое в жизни общества, оно имеет многовековую историю и присуще буквально всем государствам. Коррупция как социальное явление продолжает существовать в настоящее время и в сферах налоговых отношений и различается лишь масштабом, она в первую очередь оказывает негативное влияние на имидж органов налоговой службы, подрывает доверие налогоплательщиков, угрожает развитию рыночной экономики государства, наносит вред экономической и национальной безопасности. Снижение уровня коррупции в органах государственных доходов является одной из приоритетных задач.
Важным из инструментов повышения качества оказываемых услуг и снижения риска возникновения коррупции можно считать переход Казахстана на стандартизацию и регламентацию государственных услуг. Снижением административных барьеров, препятствующих получению услуги и влияющих на создание условий для возникновения коррупции, является исключение контакта налогоплательщика с работниками органов государственных путем представления налоговой отчетности в электронном виде.
Низкая налоговая культура предпринимателей и населения является одним из факторов, создающих условия для коррупции. Незнание положений налогового законодательства влечет неосознанное его нарушение и как следствие - административную ответственность, которую налогоплательщики пытаются избежать, и возникает риск создания условий для коррупционных правонарушений. Указанные меры позволяют снизить риск коррупционных проявлений, а также направлены на открытость и прозрачность работы налоговых органов, повышения доверия населения к органам государственной власти, повышения имиджа налоговых органов.
УГД по Ерейментаускому району Контактные телефоны: 2-10-48, 2-43-61
Оказание государственных услуг
налогового направления через Государственную корпорацию
«Правительство для граждан»
Управление государственных доходов по Ерейментаускому району сообщает о возможности получения 24-х государственных услуг органов государственных доходов через Государственную корпорацию «Правительство для граждан».
|
№ п/п
|
Наименование государственной услуги
|
Оказание услуги через веб-портал «электронного правительства» (www.egov.kz)
|
|
1
|
Регистрационный учет индивидуального предпринимателя
|
ПЭП
|
|
2
|
Регистрационный учет частного нотариуса, частного судебного исполнителя, адвоката, профессионального медиатора
|
ПЭП
|
|
3
|
Регистрация налогоплательщиков
|
ПЭП
|
|
4
|
Регистрационный учет налогоплательщика, осуществляющего отдельные виды деятельности
|
ПЭП
|
|
5
|
Регистрационный учет в качестве электронного налогоплательщика
|
ПЭП
|
|
6
|
Присвоение персонального идентификационного номера (ПИН-код) производителям (импортерам) отдельных видов нефтепродуктов, а также на товары производителей и импортеров некоторых видов подакцизной продукции, авиационного топлива и мазута
|
-
|
|
7
|
Регистрация лиц, имеющих право осуществлять деятельность администратора, (временного администратора, реабилитационного, временного и банкротного управляющих)
|
ПЭП
|
|
8
|
Выдача лицензии на производство табачных изделий
|
ПЭП
|
|
9
|
Выдача лицензии на производство этилового спирта
|
ПЭП
|
|
10
|
Выдача лицензии на производство алкогольной продукции
|
ПЭП
|
|
11
|
Выдача лицензии на хранение и оптовую реализацию алкогольной продукции, за исключением деятельности по хранению и оптовой реализации алкогольной продукции на территории ее производства
|
ПЭП
|
|
12
|
Выдача лицензии на хранение и розничную реализацию алкогольной продукции, за исключением деятельности по хранению и розничной реализации алкогольной продукции на территории ее производства
|
ПЭП
|
|
13
|
Представление сведений об отсутствии (наличии) налоговой задолженности, задолженности по обязательным пенсионным взносам, обязательным профессиональным пенсионным взносам и социальным отчислениям, выписок из лицевого счета о состоянии расчетов с бюджетом по исполнению налогового обязательства, а также обязательств по исчислению, удержанию и перечислению обязательных пенсионных взносов, обязательных профессиональных пенсионных взносов, исчислению и уплате социальных отчислений
|
ПЭП
|
|
14
|
Выдача справки о суммах полученных доходов из источников в Республике Казахстан и удержанных (уплаченных) налогов
|
-
|
|
15
|
Подтверждение резидентства Республики Казахстан
|
ПЭП
|
|
16
|
Приостановление (продление, возобновление) представления налоговой отчетности
|
ПЭП
|
|
17
|
Прием налоговой отчетности
|
ПЭП
|
|
18
|
Отзыв налоговой отчетности
|
ПЭП
|
|
19
|
Проведение зачетов и возвратов уплаченных сумм налогов, других обязательных платежей в бюджет, пени, штрафов
|
ПЭП
|
|
20
|
Изменение сроков исполнения налогового обязательства по уплате налогов и (или) пеней
|
ПЭП
|
|
21
|
Регистрационный учет по месту нахождения объектов налогообложения и (или) объектов, связанных с налогообложением
|
-
|
|
22
|
Прием налоговых форм при экспорте (импорте) товаров в рамках таможенного союза
|
ПЭП
|
|
23
|
Проведение квалификационного экзамена лиц, претендующих на право осуществлять деятельность администратора (временного администратора, реабилитационного, временного и банкротного управляющих)
|
ПЭП
|
|
|
|
-
|
Раньше данные услуги налогоплательщики могли получить только в органах государственных доходов, теперь они оказываются на альтернативной основе государственным органом и Госкорпорацией.