Поспешите легализовать свое имущество, ведь скоро вводится всеобщее декларирование
Главой государства подписан закон «О внесении изменений и дополнений в некоторые законодательные акты РК по вопросам декларирования доходов и имущества физических лиц.
Документ направлен на реализацию «Плана нации - 100 конкретных шагов по реализации пяти институциональных реформ» и поэтапное введение всеобщего декларирования.
Напомним, что в 2017 году, на первом этапе реализации закона, в систему декларирования будут вовлечены лица, которые уже обязаны представлять декларации согласно требованиям антикоррупционного законодательства. В число таких лиц входят государственные служащие, депутаты, судьи, а также их супруги.
Помимо этого, в качестве пилотного проекта на первом этапе предлагается также введение в систему декларирования работников государственных предприятий и административного персонала национальных компаний.
В ходе второго этапа, то есть, к 2020 году, предполагается ввести декларирование для всех остальных физических лиц. Целью этих законопроектов является выявление уклонений от налогообложения и снижение размеров теневой экономики. Поэтому в рамках проводимой акции по легализации имущества, находящегося за пределами территории Республики Казахстан, органы государственных доходов призывают граждан Республики Казахстан, оралманов и лиц, имеющих вид на жительство, легализовать имущество. По имуществу, находящемуся за рубежом, легализация будет проводиться декларативно в органы государственных доходов с уплатой 10%-го сбора и введением заявительной формы стоимости имущества. Исключается возможность использования в качестве доказательств по уголовным делам информации, полученной в ходе легализации.
Срок легализации продлен до 31 декабря 2016 года. Воспользуйтесь уникальной возможностью и примите участие в акции по легализации имущества.
Управление
Госдраственных доходов
по Ерейментаускому району
Құрметті салық төлеушілер!
Ерейментау ауданы бойынша Мемлекеттік кірістер басқармасының мәліметті үшін сенім телофонына хабарлайды
2-30-87
Сәйкес шараны қабылдау үшін осыған Сіздер ақппараттарыңызды хабарлауыңызға болады:
салық салу нысанын жасыру нәтижесі туралы;
- салық заңнын бұзғаны, салық төлеуден бас тарту бойынша және басқа да нәтиже бойынша;
- салық қызметкерлері жағынан құқық бұзушылық өзгеде фактілер бойынша сондай-ақ сыбайлас жемқорлық және Мемлекеттік кірістер басқармасының қызметкерлері тарапынан қылмыс жасау фактілері бойынша;
- сауда кезіңде чек берілмеген нәтиже туралы;
- ЖЕКЕ ТҰЛҒАЛАРҒА, БАСҚА ДА МҮЛІКТЕР ЖӘНЕ КӨЛІКТЕР, САТУ АЛАҢЫ, ҮЙЛЕР, ПӘТЕРЛЕР ЖАЛҒА БЕРУ ТҰЛҒАЛАРЫ ТУРАЛЫ;
- рұқсатсыз құжаттары жоқ ішімдік өнімдері заңсыз сату нәтижелері туралы.
Уважаемые налогоплательщики!
Управление государственных доходов по Ерейментаускому району сообщает для сведения ТЕЛЕФОН ДОВЕРИЯ 2-30-87
- НА КОТОРЫЙ ВЫ МОЖЕТЕ СООБЩАТЬ информацию для принятия соответствующим мер;
- - о фактах сокрытия объектов налогообложения ;
- - об уклонении от уплаты налогов и об иных фактах нарушения
- налогового законодательства;
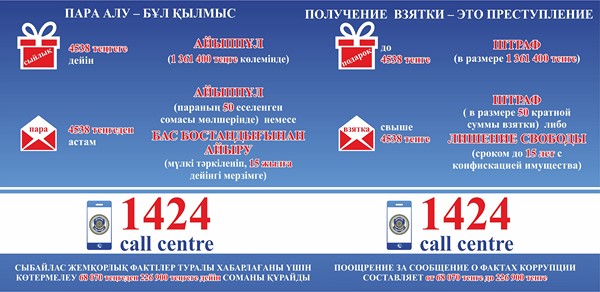
- - о фактах возникновения коррупционных правонарушений и
- преступлений со стороны работников управления государственных доходов;
- - о фактах не выдачи чеков при покупке;
- - о лицах СДАЮЩИХ В АРЕНДУ квартиры,дома, торговые
- площади, транспортные средства и прочее имущество другим
- физическим лицам;
- - о фактах незаконной реализации алкогольной продукции без
- разрешительных документов.
2015 жылдың 2 жарты жылдығына арналған Ерейментау ауданы бойынша Мемлекеттік кірістер басқармасыда
жеке тұлғалар мен заңды тұлғалар өкілдерін қабылдау
К Е С Т Е С І
|
Лауазымы
|
Аты-жөні
|
Қабылдау күні мен уақыты
|
Орналасқан орыны
|
Қызмет телефоны
|
|
Ерейментау ауданы бойынша
Мемлекеттік кірістер басқақармасының
Басшысы
|
Ахметуллин Темир Нуркенович
|
Қабылдау сәрсенбі күндері сағат 15-тен 18 аралығында жүрізіледі
|
Ерейментау қаласы,
А. Кунанбаева, көшесі, 115
|
2-26-33
|
Қабылдауға жазылу (871633) 2-26-33 телефондары бойынша;
Е-mail: ereymentau@taxakmola.mgd.kz
ГРАФИК
приема физических лиц и представителей юридических лиц руководителем Управления государственных доходов по Ерейментаускому району на 2 полугодие 2015 года
|
Должность
|
Фамилия, имя, отчество
|
Дата и время приема
|
Местонахождение
|
Служебный телефон
|
|
Руководитель Управления государственных доходов по Ерейментаускому району
|
Ахметуллин Темир Нуркенович
|
Прием производится по средам с 15 до 18 часов
|
город Ерейментау
улица А.Кунанбаева, 115
|
2-26-33
|
Запись на прием по телефонам (871633) 2-26-33
Е-mail: ereymentau@taxakmola.mgd.kz
«О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам налогообложения и таможенного администрирования»
Комитет государственных доходов Министерства финансов Республики Казахстан в связи с вносимыми изменениями и дополнениями в Кодекс Республики Казахстан «О налогах и других обязательных платежах в бюджет» (Налоговый кодекс) в части применения специальных налоговых режимов (далее - СНР) и порядка налогообложения отдельных категорий налогоплательщиков, доводит до сведения следующее.
Законом Республики Казахстан «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам налогообложения и таможенного администрирования», принятым Парламентом Республики Казахстан в ноябре 2015 года (далее - Закон по налогообложению), для налогоплательщиков, получающих доходы из источников за пределами Республики Казахстан, предлагается:
1) распространение СНР для субъектов малого бизнеса на юридических лиц, получающих такие доходы (статья 428 НК), - с 2016 года. При этом такие налогоплательщики вправе применять данный режим с 1 января 2016 года (статья 11 Закона по налогообложению);
2) включение в доход налогоплательщика при применении СНР для субъектов малого бизнеса дохода, полученного за пределами территории РК (статья 427 НК), - с 2016 года.
Уточнен порядок определения размеров доходов, а также исчисления, уплаты соответствующих налогов и представления налоговой отчетности по ним налогоплательщиками, применяющими СНР на основе патента и упрощенной декларации (статья 427 НК), - с 2016 года.
Кроме того, для налогоплательщиков, применяющих СНР для СМБ, вводится норма в части необходимости исчисления, уплаты и представления налоговой отчетности по индивидуальному подоходному налогу с доходов, облагаемых у источника выплаты, обязательным пенсионным взносам и социальным отчислениям, в общеустановленном порядке, то есть с ежемесячной их уплатой и ежеквартальным представлением налоговой отчетности по ним (статьи 427, 438 НК) - с 2017 года.
С 2017 года Законом Республики Казахстан «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам декларирования доходов и имущества физических лиц» (далее - Закон по ВД) устанавливается перечень видов деятельности, при осуществлении которых индивидуальный предприниматель будет вправе применять специальный налоговый режим на основе патента:
штукатурные работы;
столярные и плотницкие работы;
работы по покрытию полов и облицовке стен;
малярные и стекольные работы;
деятельность такси;
грузовые перевозки автомобильным транспортом;
управление недвижимостью за вознаграждение или на договорной основе;
деятельность в области фотографии;
переводческое (устное и письменное) дело;
сдача в имущественный найм (аренду);
сдача в имущественный найм (аренду) транспортных средств;
прокат и имущественный найм (аренда) развлекательного и спортивного инвентаря;
прокат видео записей и дисков;
прокат и имущественный найм (аренда) прочих предметов личного потребления и бытовых товаров;
сдача в имущественный найм (аренду) сельскохозяйственной техники и оборудования;
сдача в имущественный найм (аренду) офисных машин и оборудования, включая вычислительную технику;
услуги в области спортивного образования и образования специалистов организации досуга;
услуги в области образования в сфере культуры;
услуги в области прочего образования;
вспомогательные образовательные услуги;
деятельность в области искусства;
ремонт компьютеров и периферийного оборудования;
ремонт коммуникационного оборудования;
ремонт предметов личного потребления и бытовых товаров;
парикмахерские услуги;
маникюр и педикюр;
ветеринарные услуги;
услуги по обработке земельных участков;
услуги по уборке жилых помещений и ведению домашнего хозяйства;
услуги носильщиков на рынках, вокзалах;
изготовление и ремонт музыкальных инструментов;
выпас домашних животных.
Кроме того, с 2017 года данным Законом исключается проведение хронометражного обследования в случае представления дополнительного расчета стоимости патента на уменьшение налогов.
Внесены изменения в статью 439 Налогового кодекса (с 2016 года) в части увеличения предельных размеров пастбищ крестьянских или фермерских хозяйств, применяющих СНР на основе ЕЗН, установления ограничения по земельным участкам, расположенным на территориях гг. Астана и Алматы (Закон по налогообложению).
Также, Законом по ВД предусмотрено обложение индивидуальным подоходным налогом доходов главы и членов крестьянского или фермерского хозяйства, применяющих СНР для крестьянских или фермерских хозяйств, превышающих пороговое значение, равное 8000-кратному МЗП, в виде суммы такого превышения (ст.156 НК) - с 2020 года.
Законом «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам сельскохозяйственной кооперации» от 29 октября 2015 года №373-V (далее - Закон о сельхозкооперации) крестьянским или фермерским хозяйствам предоставлено право применения СНР для сельхозтоваропроизводителей с 70 %-ным льготированием налогов (далее - СНР для СХТП) при соответствии условиям, установленным статьей 448 Налогового кодекса.
В этой связи, необходимо довести до сведения вновь образованных крестьянских или фермерских хозяйств, желающих применять СНР для СХТП, о необходимости представления уведомления о применяемом режиме налогообложения по форме, установленной уполномоченным органом, одновременно с налоговым заявлением о регистрационном учете в качестве индивидуального предпринимателя, до реализации такого уведомления в информационных системах (по мере получения финансирования на проведение данной работы).
При этом также обращаем внимание, что при переходе с общеустановленного порядка или иного специального налогового режима на СНР для СХТП с 2016 года уведомление о применяемом режиме налогообложения в соответствии с пунктом 1 статьи 450 Налогового кодекса необходимо представить не позднее 10 декабря 2015 года.
Кроме того, Законом о сельхозкооперации установлены следующие виды деятельности для сельскохозяйственных кооперативов (ранее - сельские потребительские кооперативы), на которые распространяется СНР для СХТП:
1) производство и реализация сельскохозяйственной продукции, продукции аквакультуры (рыбоводства);
2) переработка сельскохозяйственной продукции, продукции аквакультуры (рыбоводства) собственного производства и (или) произведенной членами такого кооператива, а также реализация продукции, полученной в результате такой переработки;
3) хранение сельскохозяйственной продукции, продукции аквакультуры (рыбоводства) собственного производства, произведенной членами такого кооператива, и продукции, полученной в результате переработки, предусмотренной подпунктом 2);
4) выполнению вспомогательных видов деятельности в области сельского хозяйства, аквакультуры (рыбоводства) для членов такого кооператива;
5) выполнению (оказанию) работ (услуг) по перечню, определенному уполномоченным органом в области развития агропромышленного комплекса по согласованию с центральными уполномоченными органами по государственному и бюджетному планированию, членам такого кооператива в целях осуществления ими видов деятельности, указанных в подпунктах 1)-3);
6) реализации товаров по перечню, определенному уполномоченным органом в области развития агропромышленного комплекса по согласованию с центральными уполномоченными органами по государственному и бюджетному планированию, членам такого кооператива в целях осуществления ими видов деятельности, указанных в подпунктах 1)-4).
Законом о сельхозкооперации предлагается внесение изменений в части отмены положений, запрещающих применение СНР для СХТП сельскохозяйственными кооперативами, имеющими структурные подразделения и являющимися аффилированными лицами других юридических лиц, применяющих такой СНР.
Кроме того, с 2018 года Законом по ВД предусмотрено:
1) отмена фиксированного налога (раздел 17 НК), соответственно, отмена постановки плательщиков данного налога на регистрационный учет в качестве налогоплательщиков, осуществляющих отдельные виды деятельности (ст.574 НК);
2) введение нормы по отнесению плательщиков налога на игорный бизнес к плательщикам корпоративного подоходного налога (статья 81 НК);
3) исключение дополнительного платежа плательщиков налога на игорный бизнес (статья 416 НК);
4) запрет на применение СНР для субъектов малого бизнеса при осуществлении услуг с использованием игровых автоматов без выигрыша, персональных компьютеров для игр, игровых дорожек, картов, бильярдных столов (статья 428 НК).
Управление государственных доходов
по Ерейментаускому району